Du billet au digital: au-delà du cash, le GSM au service de la circulation monétaire (Dr Adama Guilavogui, PhD, JD)
L’ENJEU
Dans ma précédente tribune, j’avais posé le diagnostic de la crise de liquidité monétaire en Guinée sur la base des données publiées par la BCRG (BCRG, 2025a): sur 100 billets émis, seuls 6 retournaient dans le circuit formel. La BCRG injecte des milliards de GNF en billets neufs chaque année, mais la grande majorité de ces billets sortent du système bancaire pour ne plus y revenir (Kaba, 2026a). Cette crise n’est pas uniquement monétaire – elle est infrastructurelle. Ce n’est pas la quantité de monnaie qui fait défaut, c’est sa circulation: en l’absence d’une infrastructure permettant de dépenser sans retirer, les fonds quittent le circuit formel et n’y reviennent pas. La question n’est plus de savoir pourquoi réformer, mais comment. Car la modernisation des paiements ne relève pas d’un simple confort technologique: elle participe directement à la compétitivité nationale, à l’inclusion financière et à la consolidation de la souveraineté économique.
Vu l’intérêt suscité par cette première publication, la présente tribune en développe le volet opérationnel: comment, concrètement, cette réforme peut-elle être architecturée et déployée? Le principe reste celui posé dans la Tribune I: indexer le numéro de téléphone au compte bancaire pour permettre à chaque Guinéen d’effectuer ses transactions depuis son téléphone plutôt qu’en espèces. La Guinée réunit aujourd’hui les conditions nécessaires pour y parvenir: 14,2 millions de connexions mobiles actives (DataReportal, 2025), un réseau GSM couvrant la quasi-totalité du territoire, un système bancaire structuré supervisé par la BCRG, une population déjà familière du paiement électronique via les wallets mobile money, et une dynamique macroéconomique sans précédent portée par Simandou (Guilavogui, 2025a; 2025b). Rarement ces conditions convergent-elles dans un même pays au même moment. Ce qui suit propose l’architecture qui transforme cette convergence en un écosystème de paiement – d’abord pour répondre à l’urgence de la crise de circulation, mais aussi pour accompagner la transformation économique du pays pour les décennies à venir.
ARCHITECTURE ET FONCTIONNEMENT DU SYSTÈME
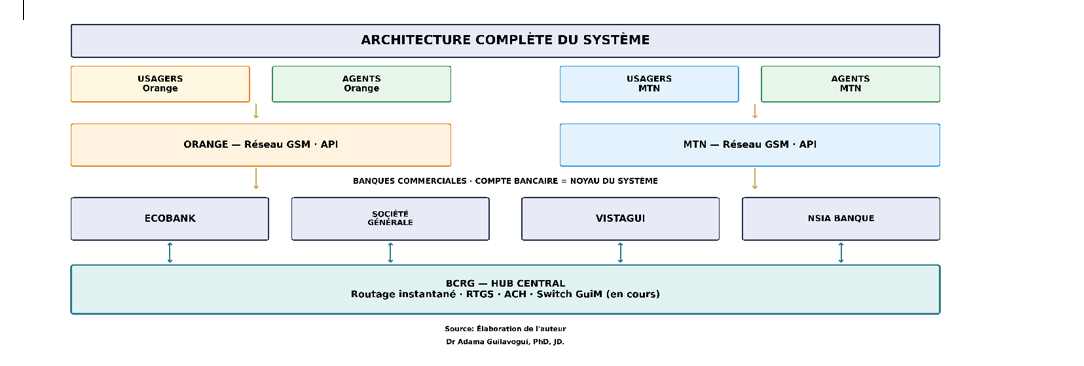
Le système repose sur quatre acteurs, chacun dans un rôle distinct. Les opérateurs télécoms (Orange, MTN) fournissent le canal d’accès – le réseau GSM par lequel l’usager initie ses transactions. Les banques commerciales tiennent les comptes, vérifient les fonds et exécutent les débits et crédits. La BCRG assure le règlement interbancaire entre banques via son système de compensation (RTGS et ACH) et garantit la fiabilité du circuit. Et les agents de proximité des opérateurs télécoms, déjà déployés sur l’ensemble du territoire pour le mobile money, assurent le relais physique du système là où le canal numérique a besoin d’un accompagnement humain.
Le trajet d’une transaction suit une logique simple: l’usager initie sur le réseau GSM, l’opérateur transmet à la banque, la banque émettrice vérifie et débite, la BCRG achemine l’instruction, la banque réceptrice crédite le bénéficiaire. Les sections qui suivent détaillent chaque composante de cette architecture – le compte bancaire comme destination, le canal GSM comme accès, l’adressage comme mécanisme d’identification, le trajet complet d’une transaction, le rôle des agents, et l’intégration des wallets existants.
Le compte bancaire: destination de l’indexation
Le point de départ du système est le compte bancaire. Le numéro de téléphone n’est pas un compte – c’est une clé d’accès vers un compte domicilié dans un établissement agréé et supervisé par la BCRG. La monnaie qui circule dans ce système est de la monnaie scripturale bancaire: le solde d’un compte courant ordinaire, régi par la réglementation bancaire et libre de tout plafond de dépôt. Cette distinction est fondamentale. Contrairement aux portefeuilles Orange Money ou MTN Money, qui imposent des plafonds et confinent les fonds dans le silo d’un opérateur, le compte universel est interopérable, illimité en dépôt, et protégé par la réglementation prudentielle. C’est exactement le même type de monnaie qu’utilisent les entreprises et les particuliers bancarisés pour leurs virements.
Le canal GSM: accès universel
Le canal d’accès à ce compte est le téléphone GSM fonctionnant en 2G: ni Internet ni smartphone requis. Dans un pays où la couverture GSM est quasi totale mais la pénétration smartphone faible, c’est le seul canal véritablement universel. L’usager compose *123# et accède à un menu simplifié: envoyer de l’argent, payer une facture, consulter son solde. Pour ceux qui préfèrent la voix au texte, un serveur vocal interactif, disponible dans les principales langues nationales et en français, guide l’usager étape par étape en utilisant les touches du clavier. Pour les usagers qui ont besoin d’accompagnement, le réseau d’agents de proximité des opérateurs assure l’assistance sur le terrain. La simplicité d’usage est délibérée: trois options, une confirmation, un PIN.
L’adressage: comment le système identifie le bon compte
L’usager sélectionne une banque et entre un numéro de téléphone. Comment le système fait-il le lien entre ces deux informations et le bon compte? La réponse repose sur une clé d’adressage composée de deux éléments distincts. Le premier est le code de routage bancaire: lorsque l’usager sélectionne une banque dans le menu guidé, le code de routage associé identifie cette banque dans le système, et aucune autre. Le second est le numéro de téléphone: il désigne le compte du bénéficiaire au sein de cette banque. C’est la combinaison des deux – code de routage + numéro de téléphone – qui constitue la clé d’adressage unique et oriente l’ordre de paiement vers le bon compte dans la bonne banque. Le principe fondamental est le suivant: lors de l’enrôlement, l’usager choisit une banque, et son numéro de téléphone est indexé à un compte dans cette banque. Ce compte devient le compte par défaut pour ce numéro dans cette banque. Toutes les transactions USSD initiées depuis ce numéro vers cette banque transitent automatiquement par ce compte – sans que la banque n’ait à rechercher quel compte débiter ou créditer. Lorsqu’un tiers envoie des fonds vers ce numéro dans cette banque, les fonds sont immédiatement déposés sur le compte par défaut. C’est cette indexation préalable qui rend les transactions instantanées: le système sait d’avance où diriger chaque opération.
Plusieurs numéros peuvent pointer vers un même compte. Un usager qui possède un numéro Orange et un numéro MTN peut lier les deux à son unique compte dans une même banque. Qu’il initie une transaction depuis l’un ou l’autre numéro, c’est le même compte qui est débité; et quiconque lui envoie des fonds via l’un ou l’autre numéro crédite le même compte. Inversement, un même numéro peut être associé à des comptes dans des banques différentes. Un commerçant qui détient un compte personnel à Ecobank et un compte professionnel à VISTAGUI peut indexer le même numéro de téléphone aux deux. Le code de routage distingue les deux sans ambiguïté: lorsqu’un client envoie des fonds vers ce numéro en sélectionnant Ecobank, c’est le compte Ecobank qui est crédité; lorsqu’il sélectionne VISTAGUI, c’est le compte VISTAGUI. Un seul numéro, deux banques, deux comptes par défaut – le code de routage fait la distinction.
Comment circule une transaction?
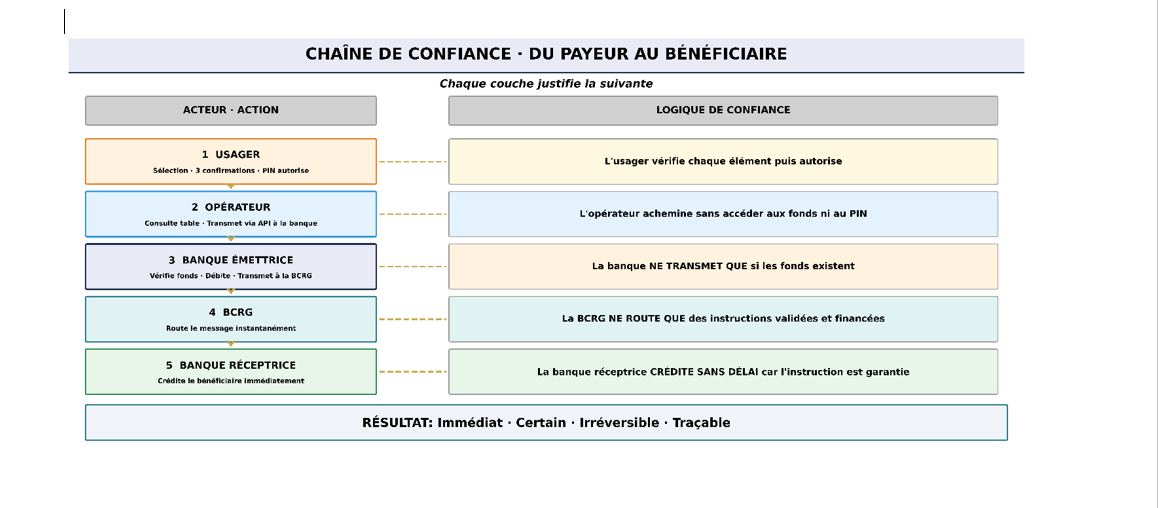
Le compte, le canal d’accès et le mécanisme d’adressage étant définis, la question centrale est celle du trajet: que se passe-t-il exactement entre le moment où l’usager valide un paiement et le moment où le bénéficiaire voit les fonds arriver? Avant de détailler ce processus, un principe doit être posé d’emblée: pour que ce système soit adopté, il doit être au moins aussi rapide et fiable que le cash. Dès lors que la banque émettrice débite le compte du payeur et que la banque réceptrice reçoit l’instruction de paiement, le crédit sur le compte du bénéficiaire doit être instantané – pas en quelques heures, instantané. Cette exigence n’est pas un objectif parmi d’autres: elle conditionne l’ensemble de l’architecture qui suit. Un système de paiement qui ne rivalise pas avec l’immédiateté du billet sera difficilement adopté, quels que soient ses mérites techniques. Le trajet d’une transaction est conçu pour satisfaire cette exigence. Il traverse cinq couches successives, chacune portée par un acteur distinct: l’usager initie la transaction sur le réseau GSM, l’opérateur transmet l’ordre à la banque via l’API, la banque émettrice vérifie et débite, la BCRG achemine l’instruction vers la banque du bénéficiaire, et la banque réceptrice crédite le compte du bénéficiaire. La confirmation par SMS clôture l’opération.
Couche 1 – L’usager initie sur le réseau GSM
L’usager compose *123# depuis son téléphone, sélectionne l’opération souhaitée, choisit la banque du bénéficiaire dans le menu guidé, entre son numéro de téléphone et le montant. Le système présente alors trois écrans de confirmation successifs: la banque du destinataire, le numéro et le montant, puis le récapitulatif complet. L’usager peut annuler à chaque étape sans conséquence. Cette triple confirmation est un verrou délibéré: le canal USSD étant irréversible, chaque étape porte sur un élément distinct pour que l’usager vérifie ce qu’il fait, pas seulement qu’il confirme qu’il veut le faire. Le menu guidé ne proposant que des banques participantes au système, l’erreur de sélection est structurellement réduite. Après vérification, l’usager saisit son PIN pour autoriser la transmission. Ce code confidentiel authentifie l’usager comme titulaire du compte – l’opérateur ne le voit pas. C’est cet acte qui déclenche la transmission de l’ordre de paiement au réseau GSM de l’opérateur.

Couche 2 – L’opérateur transmet à la banque via l’API
La correspondance numéro-banque, enregistrée lors de l’enrôlement dans le système de l’opérateur, entre en jeu. L’opérateur consulte sa table de correspondance, identifie la banque du payeur, et transmet automatiquement l’ordre de paiement à cette banque via leur connexion API. L’API (interface de programmation) est le langage commun standardisé qui permet aux systèmes informatiques des opérateurs et des banques de communiquer automatiquement, sans intervention humaine. L’ordre contient quatre informations: le numéro de l’émetteur, la banque de destination sélectionnée dans le menu, le numéro du bénéficiaire, et le montant. Le rôle de l’opérateur s’arrête là: il a acheminé l’instruction, la banque prend le relais.
Couche 3 – La banque émettrice vérifie, débite et transmet
La banque du payeur reçoit l’ordre de paiement et vérifie que le compte dispose des fonds suffisants. Si les fonds sont insuffisants, la transaction est rejetée et le payeur en est informé immédiatement – aucune instruction n’est transmise. Si les fonds sont disponibles, la banque débite le compte du payeur et soumet l’instruction de paiement au système de la BCRG. Le débit est définitif: les fonds ont quitté le compte du payeur. Ce point est essentiel pour la suite de la chaîne: si une instruction parvient au système de la BCRG, cela signifie que la banque émettrice a vérifié et confirmé la disponibilité des fonds. L’instruction qui entre dans le système de la BCRG est une instruction validée et financée.
Couche 4 – La BCRG achemine l’instruction
Le système de la BCRG remplit ici deux fonctions qu’il faut clairement distinguer. La première est le routage du message: le système reçoit l’instruction de la banque émettrice et l’achemine immédiatement vers la banque du bénéficiaire. Cette transmission est instantanée – le système agit comme un hub qui connecte toutes les banques entre elles. Puisque l’instruction qui arrive a déjà été validée et financée par la banque émettrice, il n’y a aucune raison de la retenir: elle doit être acheminée sans délai. La seconde fonction est le règlement des positions entre banques. Ce règlement intervient séparément, à la session de compensation suivante. La BCRG dispose de deux mécanismes: le RTGS (Règlement Brut en Temps Réel) pour les transactions de gros montants, réglées individuellement et instantanément, et la chambre de compensation automatisée (ACH) pour les montants courants, réglés par compensation nette en différé à intervalles réguliers. Le routage du message et le règlement des positions sont deux opérations distinctes: la première est instantanée, la seconde est différée. C’est ce découplage qui rend l’instantanéité possible.
Il est important de comprendre que deux niveaux de comptes coexistent dans cette opération. Le premier est celui des comptes clients, tenus par les banques commerciales: le compte du payeur dans sa banque, le compte du bénéficiaire dans la sienne. C’est à ce niveau que l’usager voit son solde évoluer. Le second est celui des comptes de règlement que chaque banque détient auprès de la BCRG. C’est à ce niveau que les banques règlent leurs positions entre elles. La BCRG débite le compte de règlement de la banque émettrice et crédite celui de la banque destinataire dans ses livres. Les banques répercutent ensuite sur les comptes de leurs clients. Cette séparation préserve l’ordre institutionnel et la solidité du système. Le Switch National, opéré par la Guinéenne de Monétique (GuiM) et lancé le 15 janvier 2025 (BCRG, 2025b; Kaba, 2026b), est en cours d’opérationnalisation. À terme, il s’insérera dans cette infrastructure en prenant en charge le routage des messages en temps réel, tandis que la BCRG conservera l’autorité de règlement final (Touré, 2025).
Couche 5 – La banque réceptrice crédite le bénéficiaire
C’est ici que le principe d’instantanéité posé en ouverture prend tout son sens. La banque du bénéficiaire reçoit l’instruction acheminée par le système de la BCRG. Cette instruction porte une certitude: les fonds ont été vérifiés et débités à la source. La banque réceptrice crédite donc immédiatement le compte par défaut du bénéficiaire et les fonds deviennent disponibles. Le débit est définitif chez le payeur, le crédit est définitif chez le bénéficiaire – les deux faces de la même opération. Le règlement entre les deux banques au niveau de leurs comptes de règlement à la BCRG intervient à la session de compensation suivante, mais ce règlement interbancaire ne concerne que les positions entre banques – il ne remet jamais en cause le crédit accordé au bénéficiaire. Pour l’usager, le résultat est le même que le cash: immédiat, certain, irréversible – avec la traçabilité et la sécurité en plus.
La chaîne de confiance est donc la suivante: la banque émettrice ne transmet que si les fonds existent, la BCRG n’achemine que des instructions validées et financées, et la banque réceptrice crédite sans délai parce qu’elle sait que l’instruction qui lui parvient est garantie. C’est à la BCRG de garantir la fiabilité du système de routage et de règlement. C’est aux accords interbancaires de fixer les règles de confiance réciproque entre établissements. Et c’est à l’instruction BCRG de rendre ces engagements obligatoires. Lorsque ces conditions sont réunies, l’usager n’a pas besoin d’être convaincu: il envoie de l’argent, le bénéficiaire le reçoit en quelques secondes, et la transaction laisse une trace que le cash ne fournit que dans les conditions où les parties prennent le temps de documenter leurs transactions. L’adoption suit naturellement, parce que le service est objectivement meilleur que l’alternative. La confiance se construit au niveau institutionnel et produit un effet d’entraînement chez les usagers.
La confirmation
Après avoir effectué les crédits et débits, chaque banque déclenche un SMS pour son propre client, via le réseau GSM. Le payeur voit « payé » avec le bénéficiaire, montant payé et son nouveau solde et le bénéficiaire voit «reçu» avec le payeur, montant reçu et le nouveau solde en quelques secondes et peut dépenser immédiatement. Si les deux parties sont dans la même banque, le virement est interne et instantané, sans passer par la compensation. L’ensemble de ce trajet s’exécute en quelques secondes. Cinq acteurs sont intervenus, chacun dans son domaine d’expertise: l’usager pour l’initiation, l’opérateur pour la transmission, la banque émettrice pour la vérification et le débit, la BCRG pour le règlement interbancaire, et la banque réceptrice pour le crédit. C’est cette séparation fonctionnelle qui garantit à la fois la fiabilité du système et la simplicité de l’expérience pour l’usager.
Exemple: Ibrahima paie Boubacar
Ibrahima, commerçant à Madina, veut payer 500 000 GNF à son fournisseur Boubacar (banque VISTAGUI). Il compose *123# depuis son téléphone Orange, sélectionne «Envoyer», choisit «Compte bancaire», et sélectionne VISTAGUI dans le menu (couche 1). Le code de routage identifie la banque de Boubacar. Ibrahima entre le numéro de Boubacar (622-XX-XX-XX), qui désigne son compte par défaut au sein de VISTAGUI, et le montant. Après les trois écrans de confirmation, Ibrahima saisit son PIN pour autoriser la transmission. Orange consulte sa table de correspondance, identifie Ecobank comme la banque d’Ibrahima, et transmet l’ordre via l’API (couche 2). Ecobank vérifie les fonds, débite Ibrahima, et soumet l’instruction à la BCRG (couche 3). La BCRG achemine l’instruction vers VISTAGUI (couche 4). VISTAGUI crédite le compte par défaut de Boubacar et les fonds sont immédiatement disponibles (couche 5). Ecobank déclenche le SMS pour Ibrahima, VISTAGUI déclenche le SMS pour Boubacar. L’opération est gratuite et prend quelques secondes.
Les agents: maillon de proximité
Un dernier maillon complète l’architecture: le réseau d’agents de proximité des opérateurs télécoms. Ces agents, déjà présents sur l’ensemble du territoire pour les opérations mobile money, assurent la réception des dépôts en espèces, l’éducation financière de proximité, et l’accompagnement des usagers dans leurs transactions. L’usager se présente avec son téléphone et ses espèces, l’agent enregistre le dépôt dans le système, et les fonds sont crédités sur le compte de l’usager en temps réel. En s’appuyant sur un réseau existant plutôt qu’en créant un nouveau, le système réduit ses coûts de déploiement et bénéficie d’une capillarité immédiate.
Comment intégrer les wallets existants?
Le système décrit jusqu’ici concerne les comptes bancaires. Mais des millions de Guinéens utilisent déjà les wallets mobile money sans détenir de compte bancaire. Comment les intégrer sans les forcer à changer d’outil?
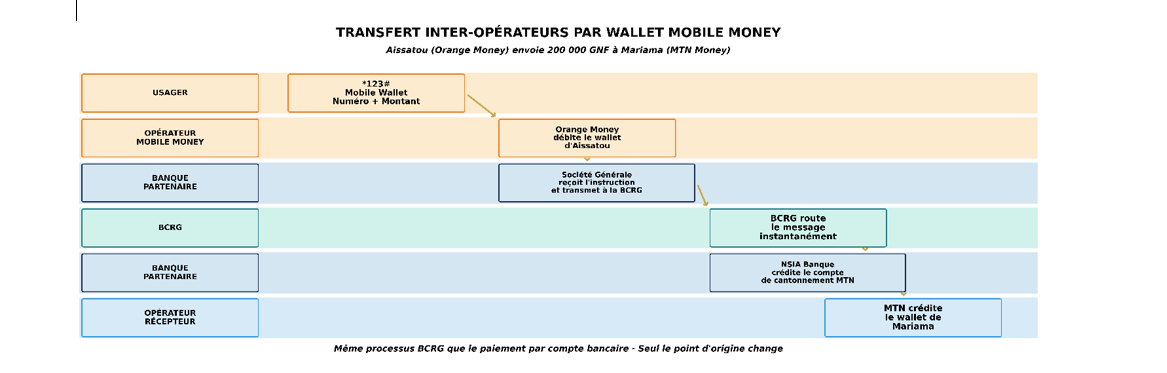
La solution passe par une infrastructure qui existe déjà. La Loi L/2017/031/AN du 4 juillet 2017 relative aux institutions financières inclusives (Rép. de Guinée, 2017) oblige les établissements de monnaie électronique à cantonner les fonds de leurs clients dans une banque commerciale agréée. Orange Money cantonne ses fonds auprès de la Société Générale de Guinée, MTN Money auprès de NSIA Banque. Ces deux banques sont connectées entre elles via le système de compensation de la BCRG – le même système qui traite les paiements par compte bancaire décrits dans les cinq couches précédentes. Le pont entre wallets existe donc déjà dans l’infrastructure. Il reste à le formaliser par une instruction BCRG obligeant les banques partenaires à traiter ces ordres, et une API standardisée entre chaque opérateur et sa banque partenaire. Une fois activé, ce pont rend possibles trois opérations : le cash-out (wallet vers compte bancaire), le cash-in (compte bancaire vers wallet), et les transferts inter-opérateurs. Le processus de transfert par wallet emprunte le même circuit interbancaire que le paiement par compte bancaire. La BCRG achemine le message de la même manière, les banques règlent leurs positions de la même manière, et le crédit est tout aussi instantané. La seule différence réside dans le point d’origine de la transaction – le wallet plutôt que le compte bancaire – et dans la transmission des données par API entre les opérateurs et leurs banques partenaires plutôt qu’entre les opérateurs et les banques des usagers directement.
Prenons un exemple. Aissatou (Orange Money) veut envoyer 200 000 GNF à Mariama (MTN Money). Aujourd’hui, les deux opérateurs n’ont pas de mécanisme d’interconnexion directe. Avec le système proposé, Aissatou compose *123#, sélectionne « Mobile Wallet », entre le numéro de Mariama et le montant. Orange Money débite le wallet d’Aissatou et transmet l’instruction à la Société Générale, sa banque partenaire où les fonds des clients Orange Money sont cantonnés. La Société Générale soumet l’instruction de paiement au système de compensation de la BCRG, à destination de NSIA Banque. La BCRG achemine le message instantanément. À réception, NSIA Banque crédite le compte de cantonnement de MTN Money et instruit MTN de créditer le wallet de Mariama. Ce sont les banques qui déplacent l’argent réel ; les opérateurs ajustent les soldes wallet. Si les deux usagers sont chez le même opérateur, la transaction reste interne et ne passe pas par la compensation.